# податки
В Україні запрацюють нові правила онлайн-продажу алкоголю та тютюну: що та коли зміниться
З 1 січня 2027 року запроваджуються змінені правила електронної торгівлі пивом (окрім безалкогольного), алкогольними і слабоалкогольними напоями, тютюновими виробами, електронними сигаретами, рідинами для них і пристроями для споживання тютюнових виробів без їх згоряння.Про це повідомили в Державній податковій службі України (ДПСУ).Там зазначили, що з’являться додаткові вимоги до суб’єктів господарювання, які продають таку продукцію через інтернет-магазини або з використанням інших засобів дистанційного зв’язку.Також запроваджуються норми щодо ведення реєстру адрес вебсайтів ліцензіатів, що здійснюють продажі такої продукції. Електронна торгівля дозволятиметься за умови дотримання таких вимог:наявність у суб’єкта господарювання ліцензії на право провадження відповідного виду господарської діяльності (крім випадків, коли така ліцензія не вимагається);внесення до реєстру адрес вебсайтів інформації про вебресурси, через які здійснюється продаж продукції;попередня ідентифікація віку кінцевого споживача до здійснення продажу;здійснення відвантаження продукції для доставки кінцевому споживачу з місця торгівлі (у випадку, якщо кінцевий споживач отримує товар не в місці торгівлі);перевірка віку покупця під час безпосередньої передачі йому продукції.Для ліцензіатів, які здійснювали електронну торгівлю відповідною продукцією до початку функціонування реєстру та планують продовжувати таку діяльність, передбачено перехідний період. Вони повинні протягом одного календарного місяця з дати початку функціонування Реєстру надіслати до ДПС повідомлення про відповідні вебресурси."Неподання повідомлення у встановлений термін є підставою для ухвалення ДПС рішення про необхідність обмеження доступу до відповідного вебсайту або мобільного додатка", — йдеться в повідомленні.У разі виявлення порушень податкова служба ухвалюватиме рішення про необхідність обмеження доступу до відповідного вебсайту або мобільного додатка. Таке рішення протягом п’яти робочих днів із дати його ухвалення надсилатиметься відповідним органам та платформам цифрової дистрибуції мобільних додатків.Закон № 4903-IX також передбачає, що на період дії воєнного стану не застосовуються обмеження щодо оприлюднення інформації з Єдиного реєстру ліцензіатів у частині суб’єктів господарювання, які отримали ліцензії на право роздрібної торгівлі тютюновими виробами.Нагадаємо, 26 жовтня стало відомо, що президент України Володимир Зеленський підписав закон, який переносить запуск системи "еАкциз" на 1 липня 2027 року. Це виважене технічне рішення, зумовлене безпековими викликами воєнного стану, яке дасть бізнесу додатковий час для підготовки..
Важливе попередження для бізнесу: хто має відзвітувати до 9 листопада
Завтра, 9 листопада 2026 року, спливає граничний термін подання звітності щодо нарахування, обчислення та сплати внеску на підтримку працевлаштування осіб з інвалідністю. Документ охоплює період за перший – третій квартали поточного року.Про це повідомляє Державна податкова служба.Дедлайни та способи подання документаЯк зазначили у відомстві, 9-го листопада 2026 року є останнім днем, коли можна подати звіт про нарахування, обчислення та сплати внеску на підтримку працевлаштування осіб з інвалідністю за перший – третій квартали поточного року. Якщо за результатами звітування визначено суму внеску до сплати, перерахувати кошти необхідно не пізніше 19 листопада 2026 року. Оскільки дедлайн вже наближається, експерти рекомендують обирати найшвидший спосіб подання — в електронній формі за кодом J0500701 для юридичних осіб та F0500701 для фізичних осіб — підприємців.За даними ДПС, також звіт можна подати у паперовому вигляді особисто до податкового органу за місцем обліку або надіслати поштою з описом вкладення. У разі відправлення поштою лист має бути оформлений не пізніше ніж за п'ять днів до завершення граничного строку.Нормативна база та перехідний періодВажливо пам'ятати, що звіт подається за формою, затвердженою наказом Міністерства фінансів України від 25.08.2026 № 453. Документ набрав чинності 25 вересня, а форму звіту почали застосовувати з 1 жовтня 2026 року.Звіт подається до податкового органу за основним місцем обліку протягом 40 календарних днів після закінчення звітного кварталу. Оскільки наказом № 453 передбачено перехідний порядок подання документа, роботодавці мають відзвітувати за перший – третій квартали не пізніше 9 листопада. "Не пропустіть цей термін, перевірте правильність нарахувань та своєчасно виконайте свої зобов'язання", — йдеться у заяві Податкової.Нагадаємо, в Україні передбачена щомісячна грошова допомога для дієздатних осіб, які доглядають за людьми з інвалідністю I чи II групи внаслідок психічного розладу. Для призначення виплат необхідно дотриматися визначених умов і надати документи, що підтверджують інвалідність та потребу в постійному сторонньому догляді..
Безплатна кава в офісі: чи доведеться сплачувати податок з напоїв
Безплатна кава, чай та вода в офісі є звичною умовою праці для багатьох українських співробітників. Державна податкова служба пояснила, чи вважаються такі напої додатковим благом і чи потрібно з їхньої вартості сплачувати податки.Про це повідомляє Державна податкова служба України.Чому офісні напої не є оподатковуваним доходомВідповідно до Податкового кодексу України, безоплатне харчування або напої, отримані працівником від роботодавця, за певних умов можуть вважатися додатковим благом. Однак головною умовою для виникнення податкового зобов'язання є персоніфікація доходу, тобто коли його отримує конкретна особа.Якщо роботодавець купує воду, каву чи чай для загального користування в офісі, якими вільно послуговуються працівники та відвідувачі, такі напої не вважаються персональним доходом окремого співробітника. Отже, їхня вартість не є об'єктом оподаткування податком на доходи фізичних осіб (ПДФО).Коли правила можуть змінитисяФахівці розрізняють напої для загального користування та індивідуальні блага. Якщо роботодавець відшкодовує конкретному працівнику його особисті витрати на придбання кави чи інших напоїв, така компенсація потребує окремої оцінки та може визнаватися додатковим благом із подальшим оподаткуванням.Водночас у разі стандартного використання кави, чаю чи води з кулера в офісі подавати річну декларацію про майновий стан і доходи не потрібно. Звичайна кава чи чай коштом компанії не створюють для працівників жодних додаткових податкових зобов'язань, якщо вони залишаються у вільному доступі для всіх.Нагадаємо, комітет Верховної Ради України з питань фінансів, податкової та митної політики рекомендував парламенту ухвалити у другому читанні та в цілому законопроєкт №16037-д щодо спрощення адміністрування податку на додану вартість..

"Нараховано борг": шахраї масово розсилають українцям небезпечні листи
В Україні зафіксовано масову розсилку шахрайських електронних листів, які надходять платникам податків наче від імені Державної податкової служби. У темах цих повідомлень йдеться про нібито нарахування податкового боргу, проте всередині приховано небезпечні віруси.Про це повідомляє Державна податкова служба України.Що відомо про схемуЗа даними ДПСУ, платникам податків масово надходять фейкові електронні листи начебто від імені Державної податкової служби України. У темі таких листів зазвичай йдеться про нібито нарахування податкового боргу.Насправді ці повідомлення не мають жодного стосунку до податкової служби. Вони надсилаються зі сторонніх електронних адрес і містять посилання або вкладення зі шкідливим програмним забезпеченням. Відкриття таких файлів може призвести до зараження комп'ютера та надання зловмисникам прихованого доступу до нього.Як розпізнати підробкуУ відомстві наголосили, що усі офіційні електронні адреси ДПС мають домен @tax.gov.ua, а офіційна пошта служби — post@tax.gov.ua. Якщо лист надійшов з іншого домену — це явна ознака підробки.Характерною особливістю таких небезпечних листів є наявність прикріплених файлів у форматах .pdf, .zip, .rar, а також файлів з розширенням .exe та .scr. Зазвичай у таких вкладеннях приховано програмне забезпечення для отримання віддаленого доступу до пристрою користувача. Для збереження власних даних громадянам рекомендують дотримуватися базових правил кібергігієни:не відкривати підозрілі вкладення;ретельно перевіряти адресу відправника;не довіряти навіть знайомим контактам без додаткового підтвердження. Нагадаємо, на державні установи України здійснюють кібератаку, під час якої зловмисники розсилають електронні листи нібито від імені співробітників енергетичної компанії ДТЕК. Мета хакерів — отримати прихований віддалений доступ до комп’ютерів установ. .
Податкові накладні та звітність з ПДВ: у Раді готують важливі зміни для бізнесу
Комітет Верховної Ради України з питань фінансів, податкової та митної політики рекомендував парламенту ухвалити у другому читанні та в цілому законопроєкт №16037-д щодо спрощення адміністрування податку на додану вартість (ПДВ). Як повідомили у Міністерстві фінансів України, документ доопрацювали на основі урядового законопроєкту №16037. Він передбачає спрощення адміністрування ПДВ, розвиток електронної взаємодії між платниками податків і контролюючими органами, а також удосконалення порядку складання податкової звітності та накладних.Зокрема, документ пропонує запровадити такі зміни:Автоматичне заповнення звітності. Усі платники ПДВ зможуть отримати можливість попереднього автоматичного заповнення податкової звітності та накладних на основі інформації з інформаційних систем Державної податкової служби. Порядок та обсяги визначатиме Міністерство фінансів.Зміна звітного періоду для ФОП. Фізичні особи-підприємці — платники ПДВ зможуть самостійно обирати між місячним і квартальним звітними періодами.Збільшення порогу для перевірок. Порогову суму бюджетного відшкодування та/або від’ємного значення ПДВ, декларування якої дає підстави для позапланової документальної перевірки, пропонують підвищити зі 100 тисяч гривень до одного мільйона гривень.Нові правила складання податкових накладних. Платники зможуть складати зведені податкові накладні під час постачання товарів або послуг покупцям, які не є платниками ПДВ, у разі отримання попередньої оплати. При цьому не потрібно буде дотримуватися вимог щодо безперервності та ритмічності постачання.У Міністерстві фінансів зазначили, що законопроєкт розробили на виконання міжнародних зобов’язань України перед Європейським Союзом та Міжнародним валютним фондом. Його ухвалення є однією з ключових умов для отримання макрофінансової допомоги.Важливо! Наразі йдеться про рекомендацію профільного комітету Верховної Ради, а не про остаточне ухвалення законопроєкту парламентом.Нагадаємо, з 1 січня 2027 року в Україні запроваджують нові правила оподаткування доходів, отриманих громадянами через цифрові платформи та онлайн-майданчики. Державна податкова служба самостійно розраховуватиме суми податків для осіб, чий річний прибуток перевищуватиме встановлені ліміти.Читайте також: Нові податкові правила з 2027 року: кому знизять ставку до 10%.
Рахунок надішлють до 1 липня: що варто знати всім, хто продає товари в інтернеті
З 1 січня 2027 року в Україні запроваджують нові правила оподаткування доходів, отриманих громадянами через цифрові платформи та онлайн-майданчики. Державна податкова служба самостійно розраховуватиме суми податків для осіб, чий річний прибуток перевищуватиме встановлені ліміти.Про це повідомляє Державна податкова служба України.Коли податок розрахує податковаОрган контролю за податковою адресою фізичної особи – продавця визначатиме податкове зобов'язання, якщо:дохід від продажу товарів через кілька цифрових платформ сукупно перевищує 2 000 євро за календарний рік;річний дохід перевищив 834 розміри мінімальної заробітної плати, встановлені на 1 січня звітного року.Податкова визначатиме суму доходу та податку на підставі звітів операторів платформ, податкових розрахунків, інформації від компетентних органів інших держав у межах міжнародного автоматичного обміну та інших наявних відомостей. Якщо дохід і сума вже утриманого податку зазначені в іноземній валюті, їх перераховують у гривні за офіційним курсом НБУ на 1 січня відповідного звітного року.Скільки буде часу на сплатуКоли податковий орган визначить суму податку до сплати, він надішле платнику податкове повідомлення-рішення з детальним розрахунком. Таке повідомлення мають надіслати або вручити до 1 липня року, наступного за звітним. Після отримання документа платник податків матиме 60 днів, щоб сплатити зазначену в ньому суму.ФОП отримує інші доходиДоходи, не пов'язані з діяльністю через цифрові платформи, оподатковуватимуться за загальними правилами Податкового кодексу України.Коли почнуть діяти нові правилаОподаткування доходів, отриманих через цифрові платформи, за новими правилами розпочнеться 1 січня 2027 року. Міжнародний автоматичний обмін інформацією про такі доходи застосовуватиметься після приєднання України до Багатосторонньої угоди про автоматичний обмін інформацією про доходи, отримані через цифрові платформи (DPI MCAA).Отже, якщо ви продаєте товари через кілька онлайн-майданчиків, важливо враховувати сукупний дохід за рік, а не лише надходження з кожної платформи окремо. Перевищення встановлених порогів може стати підставою для визначення податкового зобов'язання органом контролю.Нагадаємо, 29 жовтня Державна податкова служба України приєдналася до угоди DPI MCAA, яка створює правову основу для автоматичного обміну інформацією про доходи, отримані через цифрові платформи..

Нові податкові правила з 2027 року: кому знизять ставку до 10%
У четвер, 29 жовтня, Державна податкова служба України приєдналася до угоди DPI MCAA, яка створює правову основу для автоматичного обміну інформацією про доходи, отримані через цифрові платформи. Як повідомило Міністерство фінансів України, з 1 січня 2027 року для громадян планують запровадити нові правила оподаткування таких доходів. Зокрема, передбачено зниження ставки податку на доходи фізичних осіб (ПДФО) до 10% замість чинних 23%, які складаються з 18% ПДФО та 5% військового збору.Хто зможе продавати товари без сплати податкуЗа новими правилами, дохід від продажу товарів через цифрові платформи в межах 2 000 євро на рік не оподатковуватиметься. Це стосуватиметься разових продажів особистих і вживаних речей у межах установленого ліміту.Чи потрібно буде подавати податкову деклараціюПодавати податкову декларацію громадянам не доведеться. Податок утримуватиме та перераховуватиме до бюджету безпосередньо оператор цифрової платформи.Нові правила поширюватимуться на доходи, отримані через сервіси перевезень, доставки, оренди житла та продажу товарів. Серед таких платформ — Bolt, Uklon, Airbnb та Uber.Оператори цифрових платформ мають зареєструватися в Державній податковій службі України до кінця 2026 року.Очікується, що новий підхід сприятиме детінізації доходів цифрової економіки, спрощенню виконання податкових зобов’язань громадянами та наближенню українського законодавства до стандартів Організації економічного співробітництва та розвитку (ОЕСР) і Європейського Союзу.Нагадаємо, український уряд визначив першочергові заходи для скорочення тіньового сектору економіки. Серед пріоритетів — протидія контрабанді, незаконному обігу тютюнових виробів, ухиленню від сплати податків і зловживанням у сфері гуманітарної допомоги.Читайте також: Запуск "еАкциз" відтермінували: коли запрацює система.
Запуск "еАкциз" відтермінували: коли запрацює система
Президент України Володимир Зеленський підписав закон, який переносить запуск системи "еАкциз" на 1 липня 2027 року. Це виважене технічне рішення, зумовлене безпековими викликами воєнного стану, яке дасть бізнесу додатковий час для підготовки.Як повідомляє пресслужба Міністерства цифрової трансформації України, систему "еАкциз" впроваджують з урахуванням досвіду Європейського Союзу, де налаштування подібних систем тривало роками. Водночас в умовах повномасштабної війни українському бізнесу значно складніше перебудовувати робочі процеси. У відомстві пояснили, що додатковий час дасть підприємствам змогу підготуватися без зайвого стресу, логістичних ризиків і збоїв у роботі. Такий підхід відповідає європейській практиці впровадження складних цифрових систем.Стратегічна мета "еАкцизу" залишається незмінною — забезпечити прозорість і простежуваність кожної пляшки алкогольного напою чи пачки тютюнових виробів. Для цього спільно з бізнесом розроблять покроковий план впровадження системи з чіткими термінами для кожного етапу.Реєстрація економічних операторів триватиме з 1 січня до 1 квітня 2027 року. Водночас технічну підготовку можна розпочинати вже зараз. Для компаній відкрито Sandbox — спеціальне тестове середовище, у якому можна заздалегідь під’єднати власні облікові програми, налаштувати точки продажу та відпрацювати робочі процеси без юридичних чи фінансових ризиків.Нагадаємо, український уряд визначив першочергові заходи для скорочення тіньового сектору економіки. Серед пріоритетів — протидія контрабанді, незаконному обігу тютюнових виробів, ухиленню від сплати податків і зловживанням у сфері гуманітарної допомоги.Читайте також: Борги обійдуться дорого: підприємців попередили про нові штрафи.
Уникнення подвійних платежів: Податкова пояснила правила оформлення документів
В Україні роз'яснили чіткі правила та процедуру отримання підтвердження статусу податкового резидента. Подати заяву громадяни можуть як у паперовому вигляді, так і через електронні сервіси.Про це повідомляє Державна податкова служба України.Як подати заяву та необхідні реквізитиУ відомстві зазначили, що для підтвердження резидентури громадянам необхідно подати заяву за формою F1308202 в електронній формі або оформити документ у паперовому вигляді. Послуга є повністю безоплатною, а строк видачі готової довідки становить 10 календарних днів. Документ видається за формою, затвердженою наказом Міністерства фінансів від 19 серпня 2022 року № 248. У заяві обов'язково зазначаються такі дані:найменування органу контролю за місцем податкової адреси;прізвище, ім'я та по батькові українською та англійською мовами;податковий номер або серія та номер паспорта (для осіб із відповідною відміткою);місце проживання та громадянство;назва країни, куди подаватиметься документ, та підстави визначення статусу резидента.Особи, які тимчасово перебувають не за місцем проживання або не мають постійної адреси, можуть звернутися до будь-якого податкового органу. За потреби додаються копії документів: паспорт, довідка ДПСУ про перетин кордону, посвідка на проживання тощо.Формат отримання та підстави для відмовиГотову довідку видають у паперовій або електронній формі залежно від того, що саме заявник вказав у зверненні. Водночас податкова служба може відмовити у наданні послуги з кількох причин:відсутність між Україною та вказаною країною угоди про уникнення подвійного оподаткування;неможливість визнання особи резидентом за критеріями Податкового кодексу України;відсутність даних про фізичну особу в Державному реєстрі платників податків;невідповідність поданих відомостей даним інформаційних систем;подання документів особою без відповідних повноважень.Нагадаємо, понад один трильйон гривень податків і зборів надійшло до загального фонду державного бюджету України за дев’ять місяців 2026 року..

В Україні посилять боротьбу з тіньовою економікою: що зміниться
В Україні визначили першочергові заходи для скорочення тіньового сектору економіки. Серед пріоритетів — протидія контрабанді, незаконному обігу тютюнових виробів, ухиленню від сплати податків і зловживанням у сфері гуманітарної допомоги.Про це повідомив прем'єр-міністр України Сергій Корецький за підсумками обговорення заходів із представниками уряду, Верховної Ради, Бюро економічної безпеки, Національної поліції, податкової та митної служб.Боротьба з контрабандою та податковими схемамиСеред першочергових завдань — протидія незаконному виробництву й обігу тютюнових виробів, оподаткування електронних сигарет і рідин для них, боротьба з контрабандою та ліквідація схем ухилення від сплати податків.Також увагу приділили протидії махінаціям у гральному бізнесі.Контроль за гуманітарною допомогоюОкремо учасники обговорення розглянули посилення контролю за ввезенням, обліком і цільовим використанням гуманітарної допомоги в Україні. За словами Корецького, є обґрунтовані підозри щодо використання статусу гуманітарної допомоги для реалізації незаконних схем.Міністерство соціальної політики, сім’ї та єдності України спільно із зацікавленими державними органами має підготувати відповідні зміни до нормативно-правових актів.Електронні контракти та інвойсиЩе одним напрямом роботи стало запровадження електронних контрактів та інвойсів для оформлення договорів і рахунків, а також автоматичного обміну даними.Для реалізації цих змін планують підготувати необхідні законодавчі пропозиції. За кожним напрямом визначили конкретні завдання, строки виконання та відповідальних за їх реалізацію.Коли звітуватимуть про результатиМета запланованих заходів — запобігти незаконним схемам, збільшити надходження до державного бюджету та забезпечити рівні умови для підприємств, які працюють легально й сплачують податки.Про прогрес у виконанні визначених завдань планують звітувати щомісяця.Нагадаємо, на початку 2026 року Україні вдалося домовитися з Міжнародним валютним фондом про збільшення річного ліміту для підприємців, після досягнення якого вони мають зареєструватися платниками ПДВ.Читайте також: Борги обійдуться дорого: підприємців попередили про нові штрафи.

Звільнення від податку на житло: у Податковій розкрили важливі нюанси для родин
В Україні роз'яснили особливості сплати податку на житлову нерухомість для одиноких батьків та малозабезпечених сімей у 2026 році. Громадянам розповіли, які пільги діють за замовчуванням та в яких випадках можна претендувати на повне звільнення від платежів.Про це повідомляє Державна податкова служба України. У відомстві наголошують, що Податковий кодекс України не передбачає автоматичного звільнення від податку на нерухомість лише через факт самостійного виховання дитини чи наявність статусу малозабезпеченої сім'ї.Водночас такі родини на загальних підставах користуються пільгами щодо зменшення оподатковуваної площі житла. За загальним правилом, податок нараховується лише на площу, яка перевищує встановлені норми:60 квадратних метрів — для квартири або квартир незалежно від їх кількості;120 квадратних метрів — для житлового будинку або будинків;180 квадратних метрів — якщо у власності одночасно є і квартира, і будинок.Наприклад, якщо одинока мати володіє будинком площею 100 квадратних метрів, податок сплачувати не потрібно. Якщо ж одинокий батько має будинок на 150 квадратних метрів, платежі нараховуватимуться лише на "зайві" 30 квадратних метрів.За даними податківців, органи місцевого самоврядування мають право встановлювати власні додаткові пільги з урахуванням майнового стану та доходів громадян. Одинока мати чи батько зі статусом малозабезпеченої сім'ї можуть претендувати на такі пільги, якщо відповідне рішення ухвалила місцева рада за місцем розташування майна.Окреме звільнення передбачено для сімей, де одинока мати чи батько виховують дитину з інвалідністю. У такому разі не оподатковується житлова нерухомість, яка належить самій дитині з інвалідністю (не більше ніж один об'єкт). Якщо ж власником майна є батько чи мати, застосовуються загальні пільги або рішення місцевої ради. Загальні та місцеві пільги зі сплати податку на нерухомість не діють у двох випадках:житло використовується власником для отримання доходу (здається в оренду або залучене у підприємницькій діяльності);площа об'єкта (або об'єктів) перевищує п'ятиразовий розмір неоподатковуваної норми.У Податковій уточнили, якщо громадянин отримав податкове повідомлення-рішення, але має право на пільгу, він може звернутися для звірки даних особисто через Центр обслуговування платників або онлайн через електронний кабінет. У разі виявлення розбіжностей податківці проведуть перерахунок та надішлють оновлений документ.Варто нагадати, що у 2026 році громадяни сплачують податок на нерухомість за 2025 рік. Нараховану суму необхідно сплатити протягом 60 днів із дня вручення податкового повідомлення-рішення.Нагадаємо, українці, які перебувають за кордоном, можуть оформити спадщину в Україні без особистого приїзду. Для цього потрібно вчасно подати заяву про прийняття спадщини, звернутися до українського нотаріуса та підготувати необхідні документи..
Верховна Рада запровадила ПДВ на товари з іноземних маркетплейсів: що зміниться
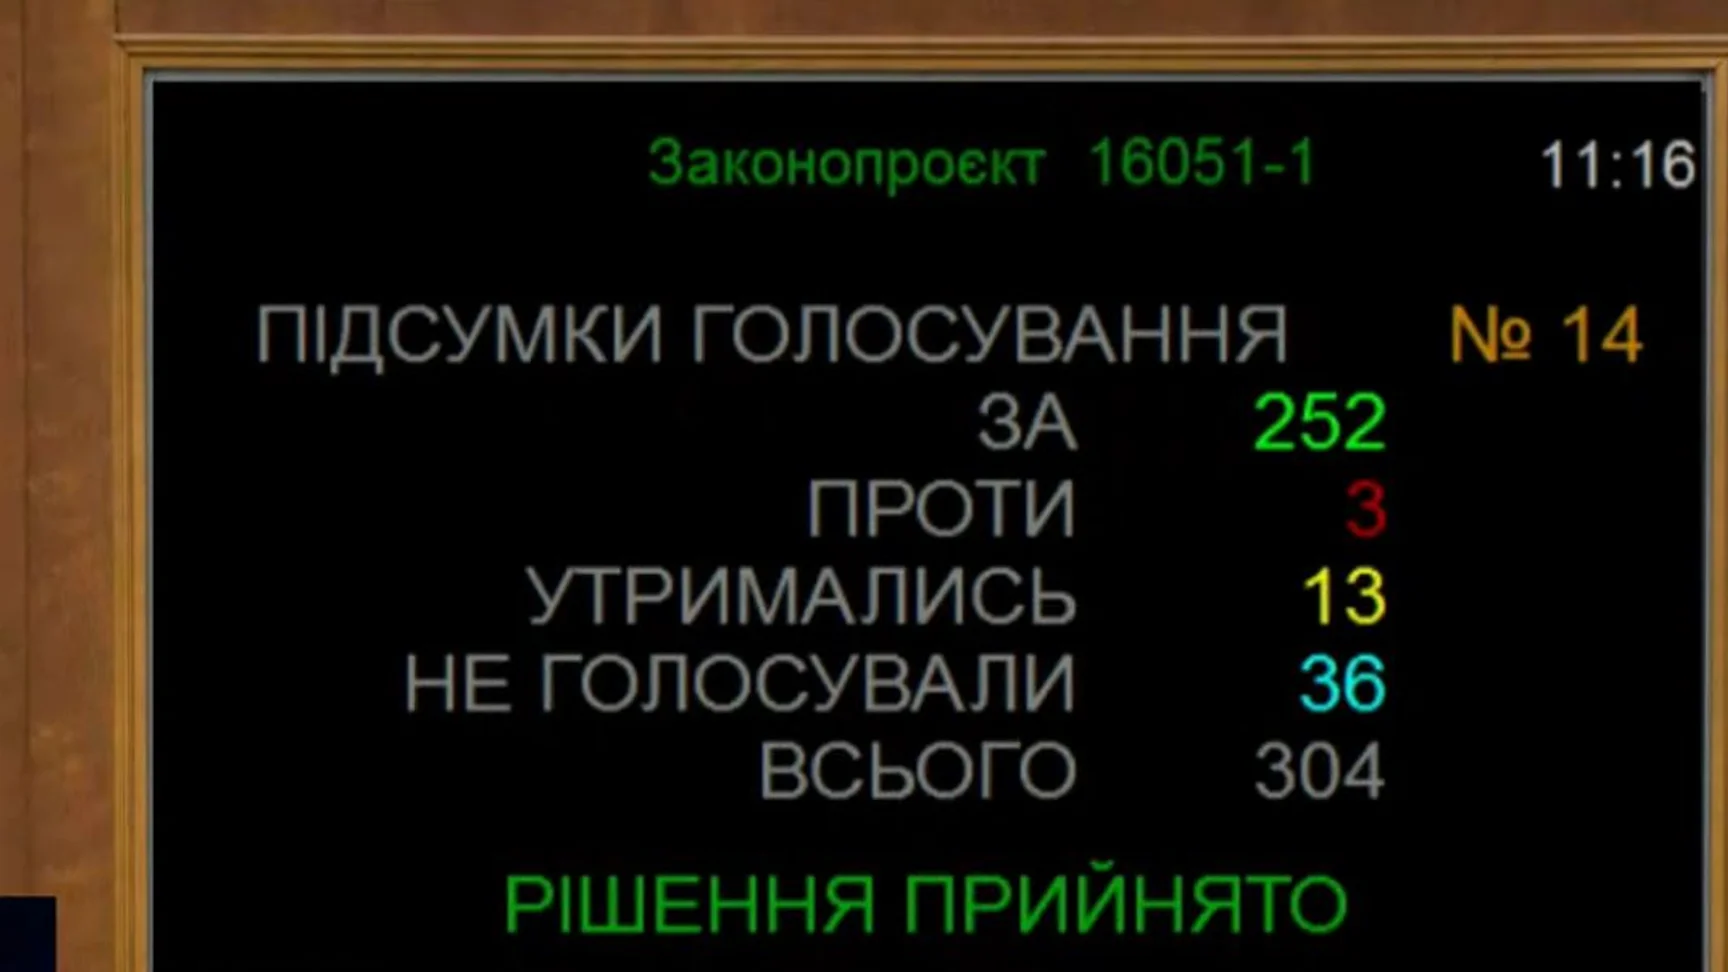
Верховна Рада 15 жовтня ухвалила законопроєкт про запровадження ПДВ на товари з іноземних маркетплейсів незалежно від їхньої вартості. Уряд очікує, що зміни приноситимуть державному бюджету понад 10 мільярдів гривень щороку.Про це стало відомо з трансляції засідання парламенту.За ухвалення законопроєкту в другому читанні проголосували 252 народні депутати, троє виступили проти.Наразі товари з-за кордону вартістю до 150 євро, які надходять міжнародними поштовими відправленнями, звільнені від податку на додану вартість (ПДВ).Нові правила передбачають, що податок на товари з іноземних маркетплейсів нараховуватимуть і сплачуватимуть самі платформи. Водночас безоплатні некомерційні посилки вартістю до 45 євро, як і раніше, не оподатковуватимуться.Очікується, що нововведення почнуть діяти не раніше 2027 року. Станом на 15 жовтня закон уже ухвалений парламентом, але ще готується на підпис.Додамо, понад один трильйон гривень податків і зборів надійшло до загального фонду державного бюджету України за дев’ять місяців 2026 року. Загальна сума становила 1,027 трильйон гривень — на 76,8 мільярда гривень, або на 8,1%, більше, ніж за аналогічний період торік.Читайте також: Доходи з-за кордону: як задекларувати та сплатити податки.
Доходи з-за кордону: як задекларувати та сплатити податки
Українці, які отримують доходи з-за кордону, повинні враховувати вимоги податкового законодавства та своєчасно декларувати такі надходження.У Державній податковій службі України пояснили, які іноземні доходи підлягають оподаткуванню, які ставки податків застосовуються та за яких умов можна уникнути подвійного оподаткування.Які доходи потрібно декларувати?Як пояснюють у ДПС, іноземними вважаються доходи, отримані резидентами України з джерел за межами країни від будь-якої діяльності. Такі надходження включаються до загального річного оподатковуваного доходу фізичної особи та підлягають декларуванню, за винятком доходів, звільнених від оподаткування відповідно до Податкового кодексу України або міжнародних договорів.Зокрема, до іноземних доходів належать:дивіденди та проценти;роялті;доходи від оренди майна за кордоном;кошти від продажу майна в іншій країні;спадщина та подарунки;виграші;інші доходи, отримані за межами України.Які податки потрібно сплатити?Загальна ставка податку на доходи фізичних осіб (ПДФО) для іноземних доходів становить 18%. Водночас для окремих видів надходжень Податковий кодекс України передбачає спеціальні правила оподаткування. Наприклад, дивіденди, нараховані нерезидентами, оподатковуються ПДФО за ставкою 9%. Крім того, іноземні доходи фізичних осіб оподатковуються військовим збором за ставкою 5%.Як уникнути подвійного оподаткування?Якщо людина вже сплатила податок з отриманого доходу за кордоном, у передбачених законодавством випадках вона може зарахувати цю суму під час визначення податкових зобов’язань в Україні. Для цього необхідно врахувати положення міжнародного договору України про уникнення подвійного оподаткування та мати документальне підтвердження сплати податку в іншій державі. Під час подання річної податкової декларації платнику потрібно зазначити суму іноземного доходу та податку, сплаченого за кордоном, з урахуванням вимог законодавства.Що варто пам’ятати платникам податків?Отримання доходів за межами України не звільняє податкових резидентів від обов’язку декларувати їх в Україні. Водночас можливість зарахування податків, сплачених в іншій державі, дає змогу уникнути подвійного оподаткування в межах, передбачених відповідним міжнародним договором.Порядок оподаткування доходів фізичних осіб регулюється розділом IV Податкового кодексу України. Зокрема, особливості оподаткування іноземних доходів визначені пунктом 170.11 статті 170 Кодексу.Нагадаємо, українським роботодавцям нагадали про терміни подання звітів та сплати внесків за перші два квартали цього року. Граничною датою виконання цих зобов'язань визначено 9 листопада 2026 року..
Важливе нагадування для роботодавців: строки сплати внесків змінено
Українським роботодавцям нагадали про терміни подання звітів та сплати внесків за перші два квартали цього року. Граничною датою виконання цих зобов'язань визначено 9 листопада 2026 року.Про це повідомляє Державна податкова служба України.Головні умови подання звітності та сплати внесківЗвіти про нарахування, обчислення та сплату внеску за перший та/або другий квартали 2026 року подаються протягом 40 календарних днів після закінчення III кварталу 2026 року — не пізніше 9 листопада 2026 року. Роботодавцям та платникам внеску обов'язково слід враховувати кілька важливих умов. Зокрема, якщо внесок не нараховується, Звіт все одно потрібно подати у зазначений сорокаденний строк. У разі коли внесок нараховується, звіт також передається у цей же термін, а сам нарахований платіж необхідно повністю сплатити протягом 10 календарних днів після завершення граничного строку подання документа. Якщо ці вимоги виконано вчасно, штрафні санкції та пеня за періоди першого та/або другого кварталів 2026 року не застосовуються.Штрафи та фінансова відповідальністьУ Податковій зазначили, що водночас за недотримання строків подання звітності або несплату внесків чинне законодавство передбачає серйозну фінансову відповідальність. За несплату або несвоєчасну сплату внеску передбачено штраф у розмірі семи відсотків від суми, що залишилася несплаченою. За донарахування несвоєчасно нарахованого внеску стягується 10 відсотків від донарахованої суми за кожен звітний період, але не більше ніж 50 відсотків від загальної суми донарахування.Окрім цього, за неподання, несвоєчасне подання або надання звітності невстановленою формою доведеться сплатити штраф у розмірі 10 неоподатковуваних мінімумів доходів громадян. Додатково на суму недоїмки нараховується пеня у розмірі 0,1 відсотка від суми недоплати за кожен день прострочення. Відповідні норми передбачені законом України від 15.01.2025 року №4219-IX та наказом Міністерства фінансів України від 25.08.2026 року №453.Нагадаємо, фізичні особи-підприємці та самозайняті громадяни, які стали на захист України, мають право на звільнення від сплати низки податків і єдиного внеску. Пільга діє на весь період проходження військової служби під час мобілізації чи за контрактом..
Як мобілізованим підприємцям законно не платити податки та ЄСВ — роз'яснення
Фізичні особи-підприємці та самозайняті громадяни, які стали на захист України, мають право на звільнення від сплати низки податків і єдиного внеску. Пільга діє на весь період проходження військової служби під час мобілізації чи за контрактом.Про це повідомляє Державна податкова служба України.Від яких платежів звільняються захисникиУ відомстві зазначили, що на період проходження військової служби (але не раніше ніж із 24 лютого 2022 року) мобілізовані ФОП та самозайняті особи звільняються від обов'язку нараховувати й сплачувати ПДФО, єдиний податок, військовий збір, а також подавати відповідну податкову звітність. Важливо, що це звільнення застосовується навіть у тому разі, якщо підприємець має найманих працівників або продовжує отримувати дохід від господарської діяльності під час служби. Окрім того, не сплачується єдиний соціальний внесок (ЄСВ), якщо у ФОП немає найманих працівників.Як почати користуватися пільгоюЗа даними Податкової, пільга починає діяти з першого числа місяця, в якому особу було призвано на службу чи укладено контракт, і триває до останнього дня місяця демобілізації. Основною підставою для такого звільнення є дані, які ДПС отримує автоматично з Єдиного державного реєстру призовників, військовозобов'язаних та резервістів.Якщо ж у реєстрі немає необхідних відомостей, мобілізований підприємець може самостійно звернутися до податкового органу за місцем реєстрації. Для цього достатньо надати копію військового квитка чи іншого документа, що підтверджує призов на особливий період, або копію контракту.Нагадаємо, за перші вісім місяців 2026 року платники податків перерахували до державного бюджету майже 129 мільярдів гривень військового збору. Це майже на чверть більше порівняно з аналогічним періодом минулого року, коли надходження становили 103,3 мільярда гривень..