

Будівельний ринок України збільшується: чому ФОПам дедалі складніше втриматися в галузі

Будівельна галузь України продовжує пристосовуватися до економічних і безпекових викликів. На тлі потреби у відновленні країни змінюється структура ринку. Так, дедалі помітнішою стає роль юридичних осіб, тоді як сегмент фізичних осіб-підприємців стикається з високою часткою закриттів.
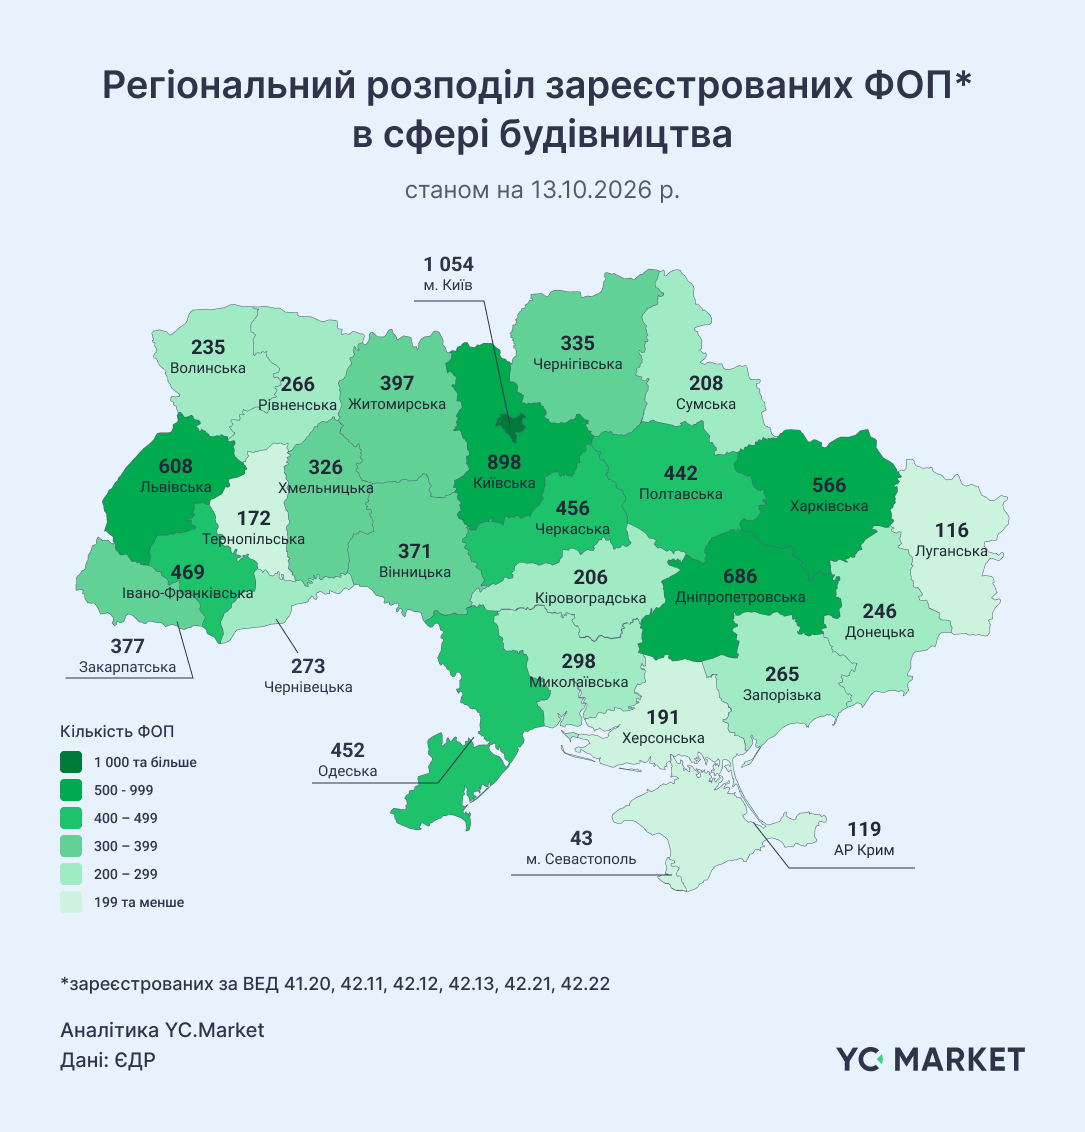
Регіональний розподіл будівельного бізнесу у 2026 році дослідили аналітики YC Market. Вони проаналізували кількість зареєстрованих компаній і ФОП за місцем розташування та основним видом економічної діяльності.
До вибірки включили підприємства, які спеціалізуються на будівництві житлових і нежитлових будівель, доріг, залізниць, метрополітену, мостів, тунелів, трубопроводів, а також споруд електропостачання та телекомунікацій.
Будівельний ринок поступово переходить до більших форм бізнесу
За даними дослідження, упродовж 2025 року в будівельній сфері зареєстрували 1015 ФОП, а 918 підприємців припинили діяльність. Так, кількість закриттів становила 90,4% від числа нових реєстрацій.
Ця динаміка відрізняється від ситуації серед юридичних осіб і свідчить про активніший розвиток компаній порівняно з індивідуальним підприємництвом. Водночас аналітики наголошують, що на українському будівельному ринку юридичні особи й без того кількісно переважають.
Однією з переваг компаній різного масштабу є здатність паралельно працювати над кількома проєктами. Це допомагає підтримувати фінансову стійкість і ліквідність, а також накопичувати ресурси для роботи в умовах економічної нестабільності.
ФОП натомість мають більшу мобільність: вони можуть швидше переміщуватися між регіонами та реагувати на локальні потреби будівельного ринку.
Що залишається спільною проблемою галузі
Попри відмінності між форматами підприємництва, і великі компанії, і невеликі підрядники стикаються з нестачею працівників. За оцінкою аналітиків, дефіцит кваліфікованих кадрів є одним із головних чинників, що стримують розвиток будівельного сектору.
Розраховувати на те, що проблему вдасться розв'язати завдяки залученню іноземних працівників, наразі складно. Такий варіант може виявитися малоефективним з огляду на безпекову та економічну ситуацію в Україні.
Які перспективи має будівельний сектор
Дослідження YC Market вказує на інституційні та географічні зміни в галузі. Зокрема, аналітики фіксують суттєву різницю між кількістю нових реєстрацій юридичних осіб і ФОП, що може свідчити про поступову консолідацію ринку.
Компанії малого, середнього та великого масштабу мають більше можливостей для накопичення капіталу, підтримання ліквідності й виконання масштабних проєктів. Це особливо важливо з огляду на потребу у відновленні житла, промислових об'єктів, транспортної та енергетичної інфраструктури.
Водночас говорити про стабільне зростання будівельної галузі поки зарано. Сектор продовжує працювати під тиском кадрового дефіциту та постійних безпекових загроз.
За оцінкою аналітиків, у найближчі роки будівництво буде не лише складовою економічного розвитку, а й важливим інструментом підтримання життєдіяльності країни та її відновлення. Це вимагатиме від підприємств гнучкості й постійного пристосування до кризових умов.
Додамо, в деяких регіонах зростає кількість нових компаній, тоді як загальною тенденцією стає укрупнення бізнесу.


